「配当と優待を合わせて5%なら、お得な株なのでは?」と思ったら、株価の値下がりも一緒に見てみましょう。配当と優待は受け取れても、投資全体ではマイナスになることがあります。まず結論を確認してから、30万円を投資する架空の例で計算します。
先に結論:優待と配当だけでは、損得は決まらない
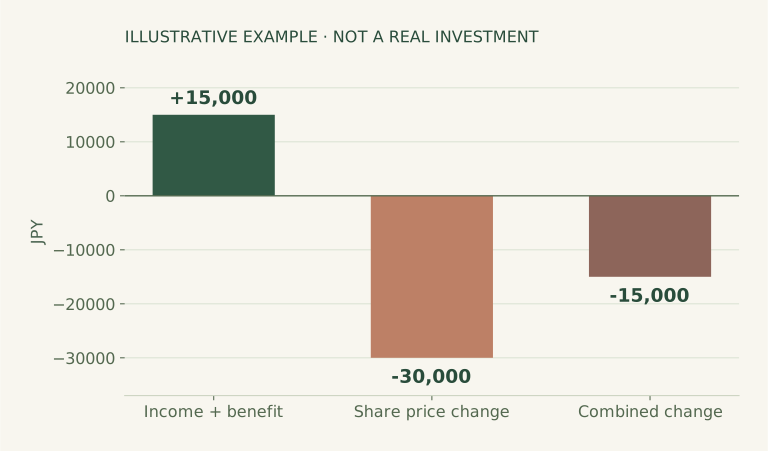
受け取った配当と、自分が使える優待の価値に、株価の変化を合わせて考えます。以下の架空の例では、配当・優待の価値15,000円より、株の評価額の下落30,000円が大きいため、評価上の差額はマイナス15,000円です。利回りだけを見て買う前に、何を含んだ数字なのかを確かめてください。
受け取る価値と、株の値動きを分ける
配当は、企業の業績や方針などにより変わります。株価にも値上がりと値下がりがあり、投資した金額を下回ることがあります。東京証券取引所の学習資料でも、価格変動や企業の経営悪化・破綻によるリスクが説明されています。配当と優待だけを足した利回りには、この株価の変化は入っていません。
架空の例:受け取る価値が5%、株価が10%下落
ここからは実在の銘柄や運用実績ではなく、架空の一年間の例です。一株3,000円で100株を買い、購入額は300,000円。年間配当は12,000円、実際に使える優待価値を3,000円と評価すると、合計15,000円で利回りは5%です。一年後の株価が2,700円なら、株の評価額は270,000円。値下がり30,000円を合わせると、配当と優待を受け取っても評価上の差額はマイナス15,000円です。
| 購入額:3,000円 × 100株 | 300,000円 |
|---|---|
| 一年間に受け取った配当 / 税引前 | 12,000円 |
| 使える優待の評価額 | 3,000円 |
| 配当+優待の利回り | 5.00% |
| 一年後:2,700円 × 100株 | 270,000円 |
| 株の評価額の変化 | −30,000円 |
| 配当・優待を加えた評価上の差額 | −15,000円 / 購入額の−5.00% |
高い利回りが見えたら、分子と分母を確認する
配当利回りは、年間配当を株価で割った数字です。配当の予想が同じでも株価が下がれば、表示される利回りは高くなります。その理由が業績への懸念なら、配当そのものが維持されるかも確認したいところです。利回りの順位を見る前に、配当が実績か予想か、特別・記念配当を含むか、株価がいつの時点の数字かを揃えてみます。
優待は、使える条件と制度の変更まで読む
優待の金額だけでなく、必要株数、保有期間、権利の条件、有効期限、利用先を企業の公式資料で確認します。使わない優待を額面どおりに足すと、自分にとっての価値を大きく見積もることになります。また、制度は継続が約束されたものではありません。実例として、日本取引所グループは2025年3月31日を基準日とする進呈を最後に株主優待制度を廃止すると案内しています。これは制度変更を確認するための例で、同社株の売買を勧めるものではありません。
買う理由と、見直す条件を一緒に残す
「配当と優待が魅力的」だけで終わらせず、どの事業に期待しているか、配当の根拠は何か、優待がなくても保有したいかを書いてみます。業績の前提が変わる、配当方針が変わる、同じ業種への配分が増えすぎるなど、再確認するきっかけも残しておくと、値動きが大きい日に考え直しやすくなります。これは判断を整理する方法で、一定の結果を保証するルールではありません。
利回りツールは、比較の入り口として使う
このサイトの配当・優待ツールは、入力した配当と優待価値を購入額で割るものです。税金、手数料、株価の変化は含めません。数字を出したあとに企業の最新IR資料を読み、生活に必要な資金との区別や、保有株の偏りも確認する。受け取る価値と、引き受ける値動きの両方を並べて考えるために使ってください。
参照した一次情報
東京証券取引所:金融商品の3つの特徴・リスクとは
確認日:2026-10-12
日本取引所グループ:株主優待制度の廃止に関するご案内
確認日:2026-10-12
従来の優待資料の参照日:2026年10月12日。追加した配当資料は各項目の確認日を参照してください。